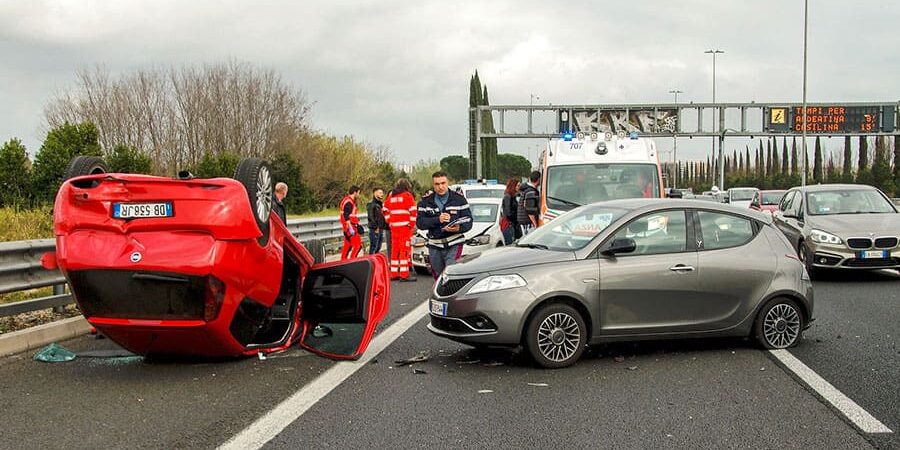
Monsieur B est victime d’un accident de la circulation le 6 juin 2018.
Monsieur B est alors âgé de 18 ans, et il a des séquelles importantes justifiant un taux de DFP de 18% et une incidence professionnelle liée à l’abandon de la profession envisagée.
L’assureur du véhicule impliqué fait signer à Monsieur B, qui n’était alors assisté, ni d’un avocat ni d’un médecin conseil, une indemnisation définitive à hauteur de 51 019€ en 2021.
Monsieur B vient consulter Me AUBRET-LEBAS en 2022 pour connaitre ses droits.
Me AUBRET-LEBAS contacte l’assureur pour expliquer la situation et demander une “révision” du dossier au regard de la procédure d’indemnisation amiable qui n’avait pas été correctement suivie.
L’assure oppose un refus catégorique soutenant que “les propos de Monsieur B ne manquent pas de nous surprendre”…
Me AUBRET-LEBAS décide de saisir le Tribunal Judiciaire de ST BRIEUC, demandant la nullité des transactions signées du fait d’une irrégularité de la procédure transactionnelle, et notamment une absence d’information à la victime de ses droits: droit d’être assisté d’un avocat, droit d’être assisté d’un médecin.
Elle sollicite une nouvelle évaluation des préjudices qui avaient déjà été “indemnisés” par transaction.
Elle sollicite également la condamnation de l’assureur à la sanction prévue par l’article L211-13 du code des assurances, à savoir un doublement des intérêts légaux sur les sommes allouées y compris la créance de la caisse de sécurité sociale à compter du jour où l’assureur aurait dû faire une offre.
Le Tribunal Judiciaire de ST BRIEUC par un jugement du 3 février 2026 annule les PV de transaction et liquide le préjudice de Monsieur B à la somme de 273 865€. Enfin, il condamne l’assureur à la sanction de l’article L211-13 du code des assurances, ce qui représente un montant total d’intérêts de 593 775€.
En définitive, l’assureur croyait pouvoir régler ce dossier à hauteur de 51 019€ et il aura finalement à verser une somme totale de 820 765€.
Soit une augmentation d’indemnisation pour Monsieur B de 1500%.
L’assureur doit certainement se “mordre les doigts” de ne pas avoir accepté une réouverture “à l’amiable” de ce dossier.
La décision du Tribunal de ST BRIEUC est une application normale des textes de loi et de la jurisprudence.
Elle sanctionne un assureur qui n’a pas respecté les obligations qui lui sont faites par la loi badinter.